
Entendendo os Prazos na Recuperação de Créditos
A recuperação de créditos é uma atividade essencial para a saúde financeira das empresas. No entanto, é fundamental que os empresários estejam cientes dos prazos legais envolvidos nesse processo. Os prazos podem variar dependendo da natureza da dívida e do tipo de ação que será proposta.
Prazos de Prescrição na Recuperação de Créditos
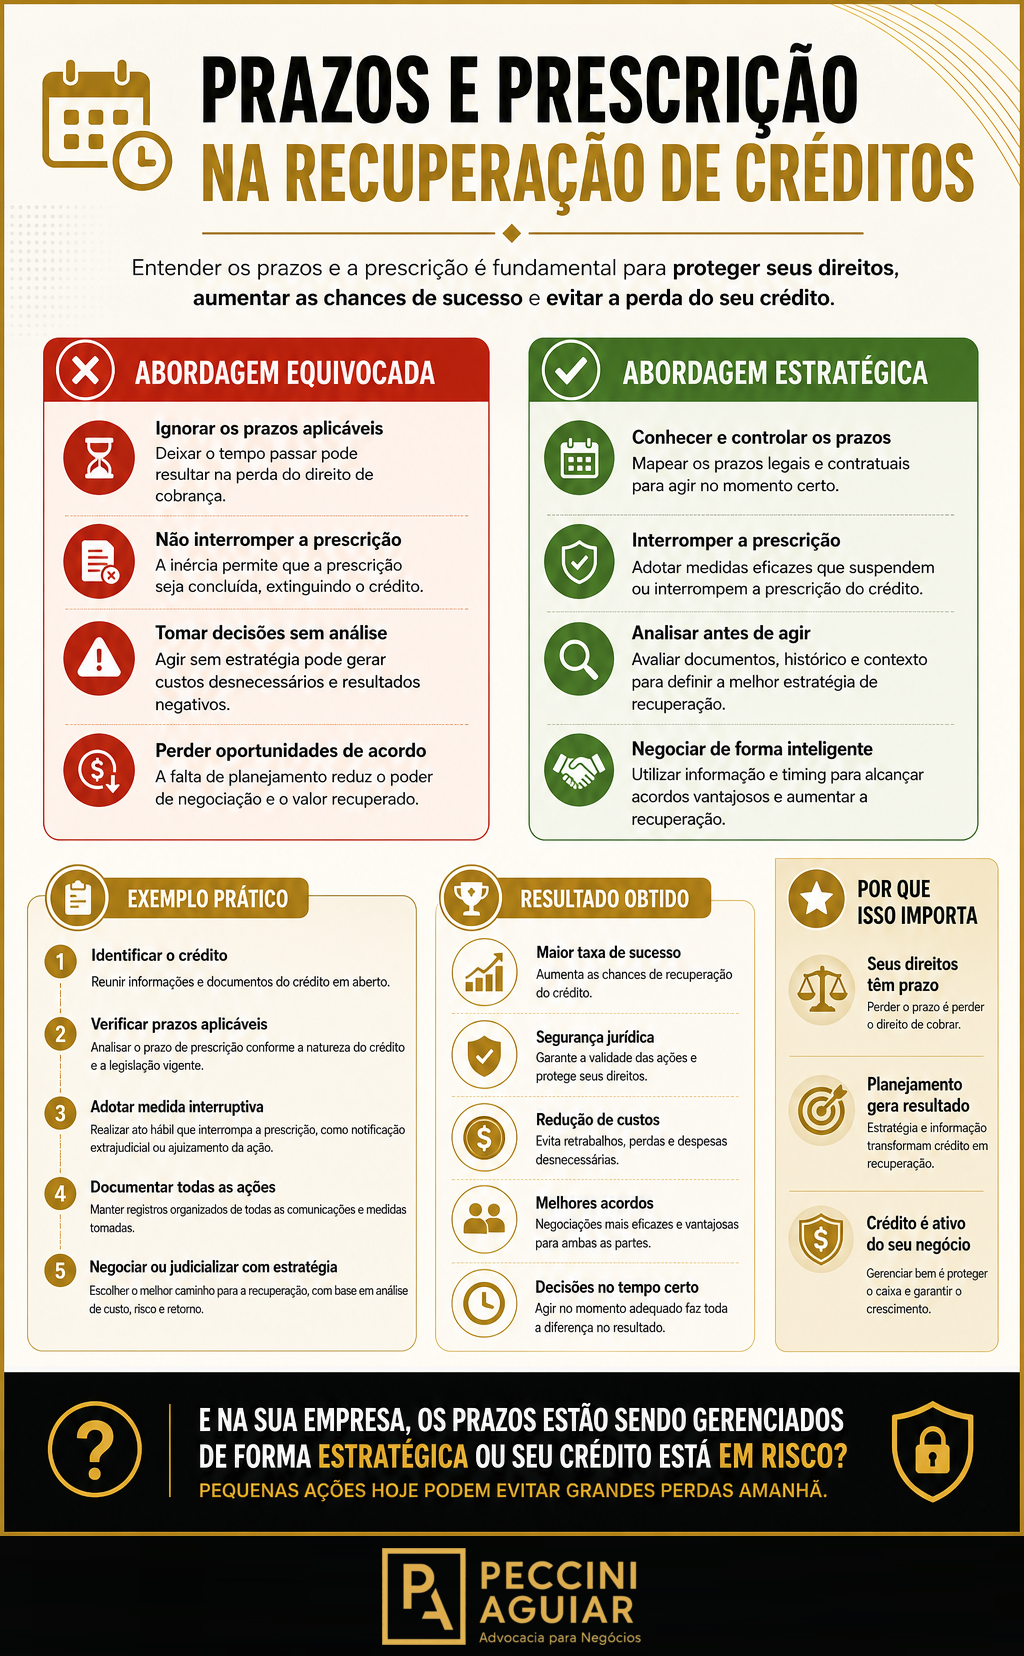
Os prazos de prescrição são aqueles que delimitam o tempo que o credor tem para reivindicar judicialmente a recuperação do crédito. No Brasil, o Código Civil estabelece diferentes prazos de prescrição, de acordo com a natureza da obrigação:
- 3 anos: Para dívidas oriundas de contratos em geral, como vendas e serviços prestados.
- 5 anos: Para dívidas reconhecidas em acordos ou títulos, como notas promissórias.
- 10 anos: Para dívidas de natureza não especificada, que não se enquadram nas categorias anteriores.
É importante ressaltar que a contagem do prazo de prescrição se inicia a partir do momento em que o credor toma conhecimento da sua dívida, ou seja, a partir do vencimento da obrigação.
📖 Leia também: Como Recuperar Créditos Tributários Pagos Indevidamente
Consequências da Prescrição
Quando o prazo de prescrição é atingido, o credor perde o direito de exigir judicialmente a recuperação do crédito. Isso significa que mesmo que a dívida exista, o devedor pode se defender e não realizar o pagamento. Portanto, é essencial que as empresas fiquem atentas aos prazos para evitar a perda de créditos importantes.
Além disso, a prescrição pode ocorrer de forma natural ou ser interrompida em determinadas situações, como no caso de reconhecimento da dívida pelo devedor, o que reinicia a contagem do prazo. Entender essas nuances é crucial para uma gestão financeira adequada.
Estratégias para Evitar a Prescrição
Empresários podem adotar algumas estratégias para não perder créditos por conta da prescrição:
- Monitoramento constante: Acompanhe as dívidas a receber e seus respectivos prazos.
- Acordos amigáveis: Em muitos casos, realizar uma negociação amigável pode evitar a judicialização e garantir o recebimento.
- Assessoria Jurídica: Consultar um advogado especializado pode fornecer orientações valiosas sobre como proceder em cada situação específica.
Além disso, é sempre bom estar preparado para ações de cobrança, por isso, saber quando judicializar é a melhor opção é crucial para a recuperação eficaz de créditos.
Considerações Finais
Os prazos e a prescrição na recuperação de créditos são aspectos que não podem ser ignorados pelos empresários. Uma gestão proativa e informada pode assegurar que a empresa não perca valores significativos por conta da prescrição. Para aprofundar seus conhecimentos, vale a pena ler sobre como recuperar créditos de clientes inadimplentes de forma eficaz e explorar as ferramentas disponíveis para otimizar esse processo.
Continue lendo
- Como Recuperar Créditos Tributários Pagos Indevidamente
- Recuperação de Créditos de PIS e COFINS: O Que Sua Empresa Pode Reaver
- Identificar e Reduzir Passivos Ocultos em Empresas
Precisa de orientação para o seu caso? Fale com a Peccini & Aguiar pelo WhatsApp ou conheça o escritório.
Perguntas Frequentes
O que acontece se o prazo de prescrição passar?
Se o prazo de prescrição passar, o credor perde o direito de cobrar judicialmente a dívida, mesmo que ela exista.
Como saber qual é o prazo de prescrição da minha dívida?
O prazo de prescrição varia conforme a natureza da dívida. Para dívidas comerciais, o prazo geralmente é de 3 anos.
A prescrição pode ser interrompida?
Sim, a prescrição pode ser interrompida em situações específicas, como o reconhecimento da dívida pelo devedor.
Qual a importância de ter assessoria jurídica na recuperação de créditos?
Uma assessoria jurídica especializada pode orientar sobre as melhores práticas e evitar a perda de direitos creditórios.
Posso negociar dívidas antes que a prescrição ocorra?
Sim, realizar negociações amigáveis é uma excelente estratégia para garantir o recebimento antes que a prescrição atinja a dívida.
Em conclusão, entender os prazos e a prescrição na recuperação de créditos é vital para a saúde financeira de sua empresa. Não hesite em buscar ajuda profissional para garantir que você maximize suas chances de recuperação.
Este conteúdo é meramente informativo e não substitui uma consultoria jurídica personalizada.
Advogado, sócio da Peccini & Aguiar Advocacia para Negócios.